Negocios En Venta
FILTRAR POR
NUEVO
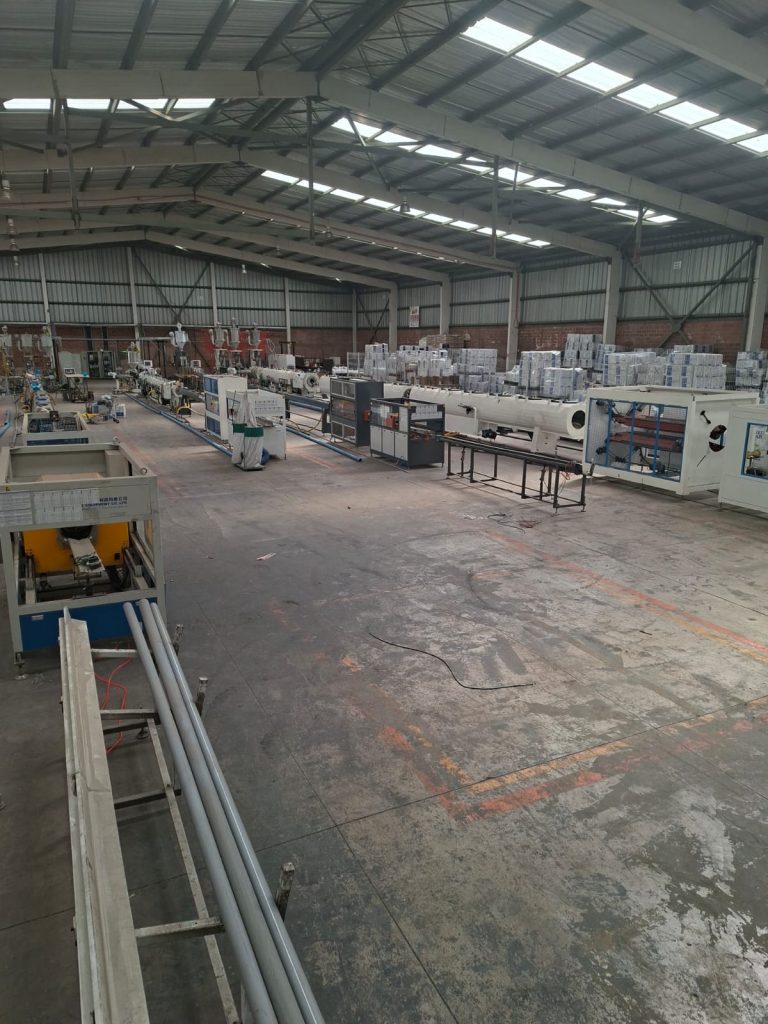
HKSpa
Valor Venta: UF 32.000
Antiguedad Empresa: 5 Años
Metropolitana de Santiago — RM
Tipo Operación
Venta Empresa
Facturación Anual
$ 3.553.000.000
Ganancia Anual
$ 343.000.000
DISPONIBLE
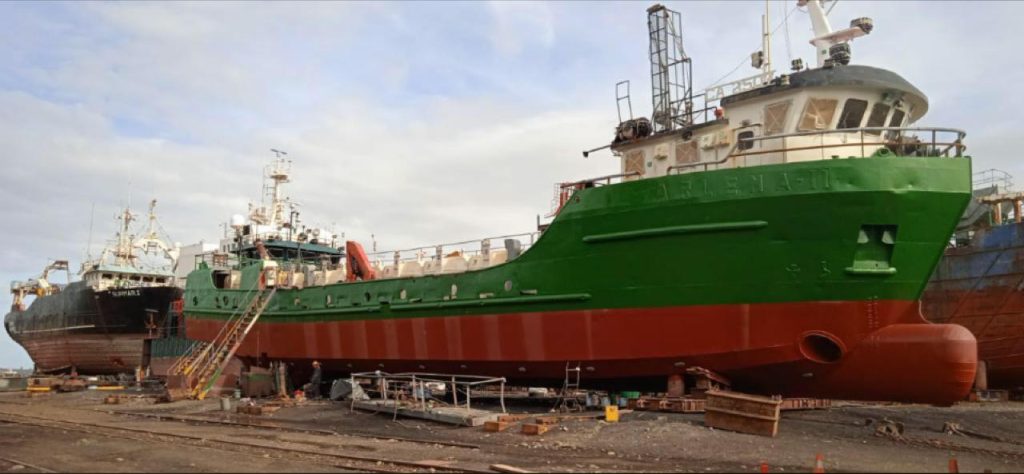
Don Pedro
Valor Venta: UF 25.000
Antiguedad Empresa: 18 Años
Los Lagos — X
Tipo Operación
Venta Activos
Facturación Anual
$ 2.400.000.000
Ganancia Anual
$ 300.000.000
DISPONIBLE
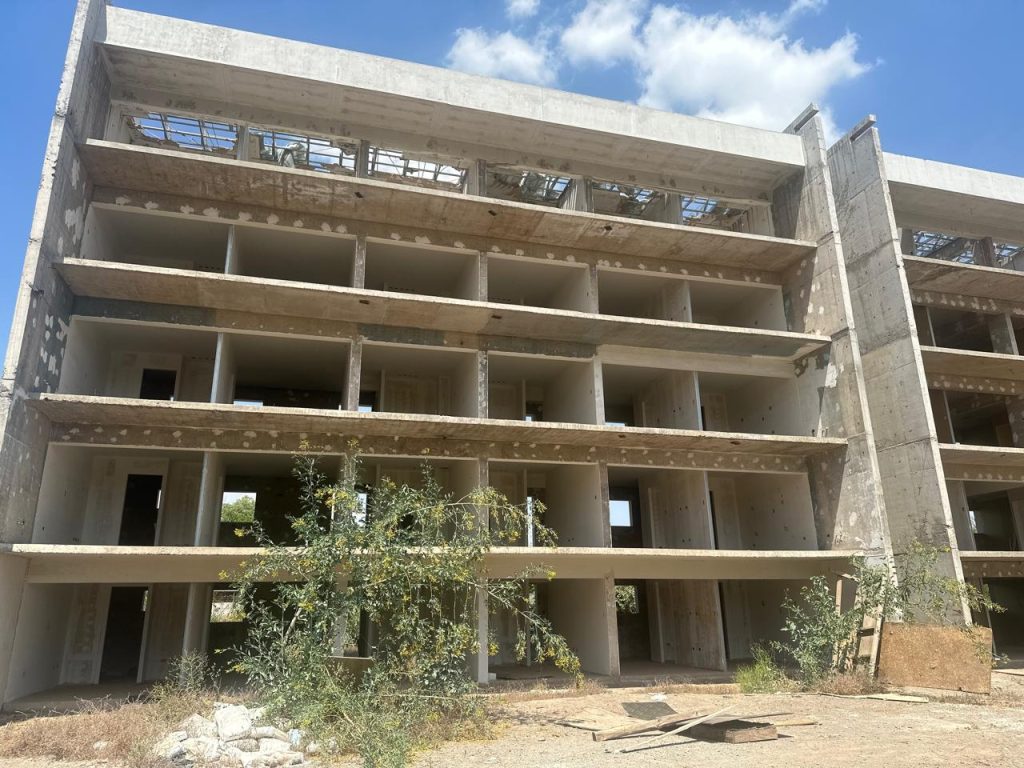
Edificio San Esteban
Valor Venta: UF 26.000
Antiguedad Empresa: 5 Años
Valparaíso — V
Tipo Operación
Venta Activos
Facturación Anual
$ 5.000.000.000
Ganancia Anual
$
PRÓXIMAMENTE
Titulo 06 Empresa
Valor Venta: UF 5.000
Antiguedad Empresa: 28 Años
Arica y Parinacota — XV
Tipo Operación
Venta Empresa
Facturación Anual
$ 45.000.000
Ganancia Anual
$ 35.000.000
NUEVO
Titulo 05 Empresa
Valor Venta: UF 5.000
Antiguedad Empresa: 5 Años
Arica y Parinacota — XV
Tipo Operación
Socio Inversionista
Facturación Anual
$ 35.000.000
Ganancia Anual
$ 25.000.000
NUEVO
Titulo 02 Empresa
Valor Venta: UF 6.000
Antiguedad Empresa: 12 Años
Arica y Parinacota — XV
Tipo Operación
Socio Inversionista
Facturación Anual
$ 50.000.000
Ganancia Anual
$ 30.000.000
VENDIDO
Titulo 09 Empresa
Valor Venta: UF 8.000
Antiguedad Empresa: 15 Años
Magallanes — XII
Tipo Operación
Franquicia
Facturación Anual
$ 50.000.000
Ganancia Anual
$ 30.000.000
VENDIDO
Titulo 07 Empresa
Valor Venta: UF 4.500
Antiguedad Empresa: 17 Años
Arica y Parinacota — XV
Tipo Operación
Venta Activos
Facturación Anual
$ 65.000.000
Ganancia Anual
$ 25.000.000
VENDIDO
Titulo 04 Empresa
Valor Venta: UF 18.500
Antiguedad Empresa: 50 Años
Arica y Parinacota — XV
Tipo Operación
Venta Empresa
Facturación Anual
$ 850.000.000
Ganancia Anual
$ 450.000.000
fintegra
Servicios
1. Valoración de Negocio
2. Gestión Comercial y de Negociación en Potenciales Inversionistas
3. Asesoría Legal y Tributaria
4. Publicacion en Portal Fintegra Vende
5. Cierre de Venta y traspaso de Negocio
Contáctanos
¿Quieres
Vender Tu Negocio?
Llena el formulario y te contactaremos a la brevedad
Informativos
Pasos para comprar una empresa
La adquisición de una empresa es un proceso que requiere analizar cuidadosamente tanto la oportunidad de negocio como los riesgos asociados a la operación. Aunque cada transacción puede tener particularidades, normalmente el proceso contempla las siguientes etapas:
1. Definir el objetivo de la adquisición
Antes de iniciar la búsqueda, es importante establecer qué se espera conseguir con la compra. Por ejemplo, ingresar a un nuevo mercado, ampliar la cartera de clientes, adquirir capacidades o tecnología, aumentar participación de mercado o generar sinergias con el negocio actual.
Esto permite definir con mayor claridad el tipo de empresa que se busca, su tamaño, industria, ubicación, nivel de ventas y rango de inversión.
2. Identificar y evaluar empresas potenciales
Una vez definidos los criterios de búsqueda, se identifican posibles empresas objetivo y se realiza una evaluación preliminar de cada alternativa.
En esta etapa se suelen analizar aspectos como:
- Modelo de negocio y actividad de la empresa.
- Ventas, márgenes y rentabilidad.
- Posición competitiva.
- Principales clientes y proveedores.
- Nivel de endeudamiento.
- Activos relevantes.
- Perspectivas de crecimiento.
- Potenciales sinergias con el comprador.
El objetivo es determinar si existe suficiente interés para avanzar a una evaluación más profunda.
3. Firmar un acuerdo de confidencialidad (NDA)
Antes de que el vendedor entregue información financiera, comercial, estratégica o legal sensible, normalmente ambas partes suscriben un Acuerdo de Confidencialidad o NDA (Non-Disclosure Agreement).
Este documento regula el uso y protección de la información entregada durante el proceso y establece las obligaciones de confidencialidad del potencial comprador.
4. Analizar la información inicial de la empresa
Firmado el acuerdo de confidencialidad, el vendedor puede entregar antecedentes más detallados sobre la compañía.
El comprador analiza información financiera, comercial y operacional para comprender el funcionamiento del negocio y realizar una primera estimación de su valor.
Entre otros antecedentes, pueden revisarse:
- Estados financieros.
- Evolución de ventas y resultados.
- Endeudamiento.
- Contratos relevantes.
- Estructura organizacional.
- Clientes y proveedores.
- Activos y pasivos.
- Proyecciones financieras.
5. Valorizar la empresa y estructurar la oferta
A partir de la información disponible, el comprador realiza una valorización de la empresa y determina cuánto estaría dispuesto a pagar por ella.
La valorización puede considerar distintos métodos, entre ellos múltiplos de mercado, flujos de caja descontados y análisis de transacciones comparables.
Además del precio, se comienza a definir la estructura de la operación, considerando aspectos como:
- Porcentaje de participación a adquirir.
- Forma y calendario de pago.
- Financiamiento de la adquisición.
- Tratamiento de la deuda existente.
- Permanencia de los actuales propietarios o ejecutivos.
- Eventuales pagos variables o earn-outs.
6. Presentar y negociar una Carta de Intenciones (LOI)
Si existe interés en avanzar, el comprador puede presentar una Carta de Intenciones o LOI (Letter of Intent).
Este documento establece las principales condiciones propuestas para la transacción, tales como precio indicativo, estructura de pago, porcentaje a adquirir, condiciones de cierre y plazo para realizar la revisión de la empresa.
Normalmente, gran parte de la LOI no es vinculante, aunque determinadas cláusulas —como confidencialidad o exclusividad— sí pueden serlo.
7. Realizar la Due Diligence
Una vez acordados los principales términos, comienza la Due Diligence, proceso mediante el cual el comprador revisa en profundidad la situación de la compañía.
Habitualmente se consideran distintas áreas:
- Financiera y contable: resultados, deuda, capital de trabajo y calidad de la información financiera.
- Legal: contratos, propiedad de activos, litigios y obligaciones.
- Tributaria: cumplimiento y eventuales contingencias fiscales.
- Laboral: contratos, remuneraciones, beneficios y obligaciones laborales.
- Comercial: clientes, proveedores, contratos y concentración de ventas.
- Operacional: procesos, activos y funcionamiento del negocio.
- Tecnológica o medioambiental, cuando corresponda.
El objetivo es comprobar la información recibida e identificar riesgos o contingencias que puedan afectar el valor o las condiciones de la operación.
8. Ajustar el precio y las condiciones de la operación
Los resultados de la Due Diligence pueden llevar a modificar algunos de los términos establecidos inicialmente.
Por ejemplo, pueden producirse:
- Ajustes en el precio.
- Retenciones de parte del pago.
- Garantías adicionales.
- Modificaciones en los plazos de pago.
- Condiciones específicas que deban cumplirse antes del cierre.
En esta etapa se negocian los términos definitivos de la adquisición.
9. Negociar y firmar el contrato de compraventa
Una vez finalizada la revisión, las partes negocian el contrato definitivo de compraventa, habitualmente denominado SPA (Share Purchase Agreement) cuando se adquieren acciones o participaciones de la sociedad.
Este documento establece, entre otros aspectos:
- Precio definitivo.
- Forma y plazos de pago.
- Ajustes de precio.
- Garantías del vendedor.
- Tratamiento de contingencias.
- Obligaciones posteriores al cierre.
- Cláusulas de no competencia.
- Condiciones para completar la transacción.
Dependiendo de la operación, también pueden firmarse contratos complementarios.
10. Firmar un Pacto de Socios, si corresponde
Si el comprador no adquiere el 100% de la empresa y los antiguos propietarios continúan como accionistas, puede ser necesario establecer un Pacto de Socios o Shareholders Agreement (SHA).
Este acuerdo regula la relación entre los socios y puede incluir materias como:
- Composición del directorio.
- Derechos de voto.
- Decisiones que requieren mayorías especiales.
- Política de dividendos.
- Restricciones a la venta de acciones.
- Derechos de salida.
- Mecanismos para resolver conflictos.
11. Obtener las autorizaciones necesarias
Antes del cierre puede ser necesario cumplir determinadas condiciones, como obtener autorizaciones regulatorias, bancarias, contractuales o corporativas.
También puede requerirse la aprobación de terceros cuando existan contratos que contemplen cláusulas relacionadas con cambios de control de la compañía.
12. Realizar el cierre de la operación
En el closing se materializa formalmente la adquisición.
Dependiendo de la estructura de la operación, normalmente se realizan simultáneamente:
- Firma de los documentos definitivos.
- Pago del precio acordado.
- Transferencia de las acciones o participaciones.
- Cambio de administradores o directores.
- Entrega de documentos corporativos.
- Cumplimiento de las condiciones previamente acordadas.
A partir de este momento, el comprador pasa a controlar total o parcialmente la compañía.
13. Ejecutar el proceso de integración
La compra no termina con la firma del contrato. Una etapa crítica es la integración posterior de la empresa adquirida.
Debe definirse un plan que considere, entre otros aspectos:
- Gobierno y estructura organizacional.
- Retención de personas clave.
- Comunicación con trabajadores.
- Relación con clientes y proveedores.
- Integración de sistemas y procesos.
- Captura de las sinergias identificadas.
- Seguimiento de los resultados de la adquisición.
Una adecuada planificación de esta etapa es fundamental para que la adquisición genere efectivamente el valor esperado.